
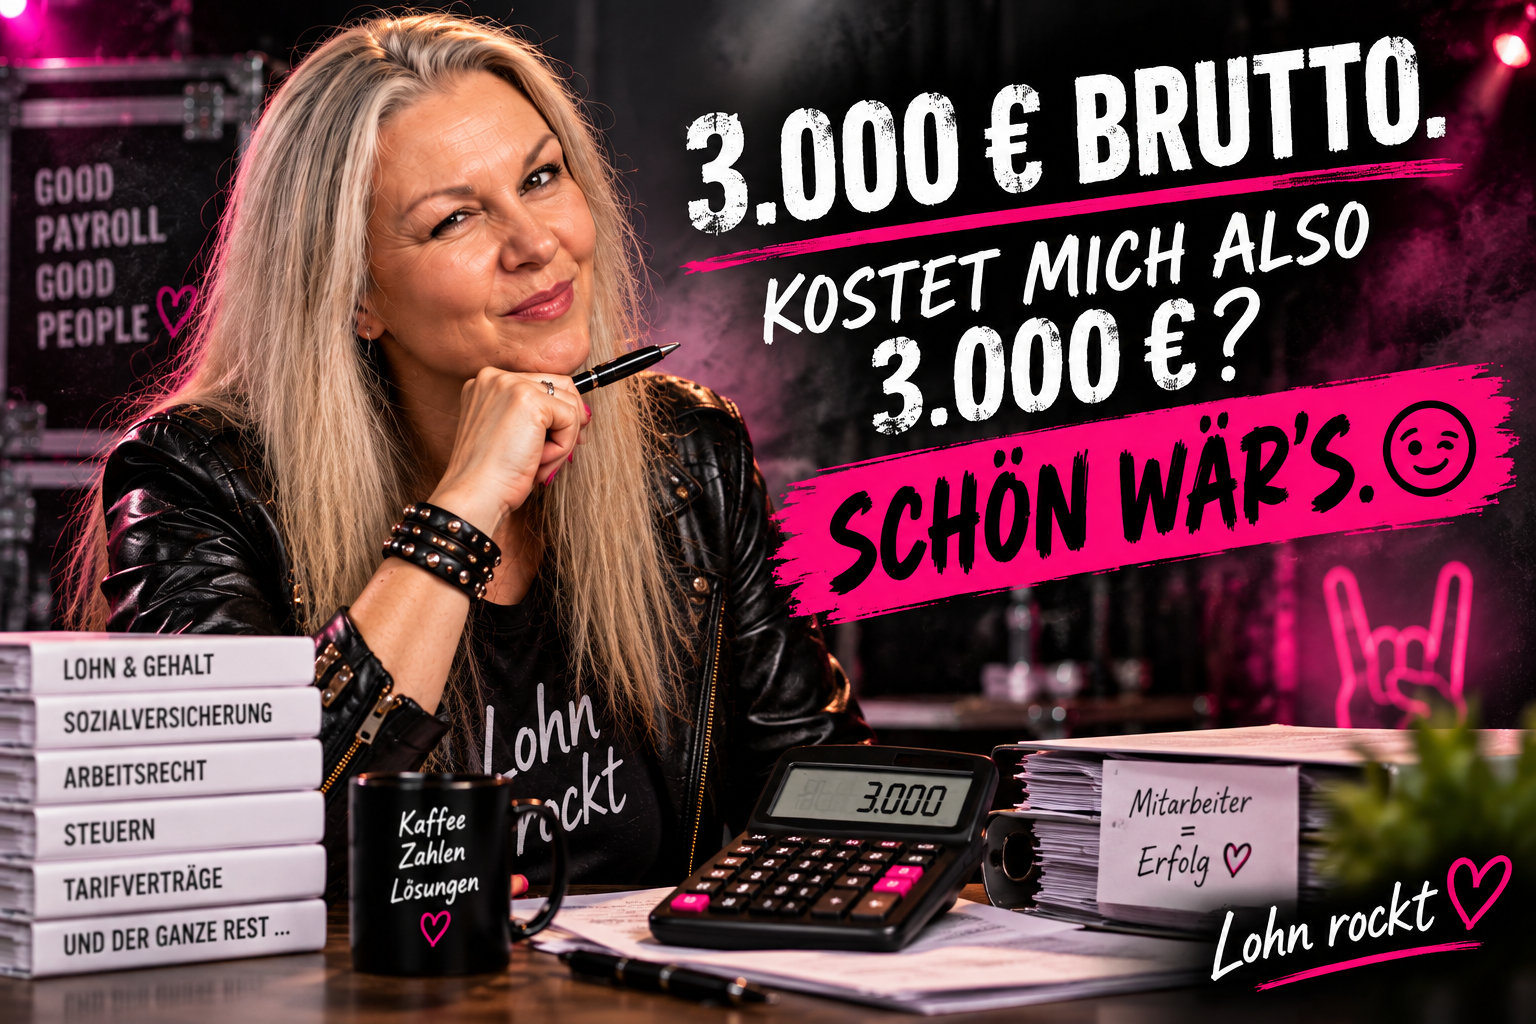
Nein. 😏
Wäre aber schön.
Gerade wenn der erste Mitarbeiter eingestellt werden soll, läuft die Rechnung im Kopf gern ungefähr so:
3.000 Euro Bruttogehalt × 12 Monate = 36.000 Euro Personalkosten im Jahr.
Budget geprüft. Passt.
Stellenanzeige raus.
Und irgendwann schaut der Unternehmer auf seine tatsächlichen Arbeitgeberkosten und fragt:
„Sabine … wo kommt denn der ganze Rest her?“ 😂
Willkommen bei den Arbeitgeberkosten.
Arbeitgeberkosten: Das Bruttogehalt ist nur der Anfang
Das vereinbarte Bruttogehalt ist natürlich die wichtigste Zahl. Aber es ist eben nicht die Summe, die ein Mitarbeiter den Arbeitgeber tatsächlich kostet.
Zum Bruttogehalt kommen insbesondere die Arbeitgeberanteile zur Sozialversicherung.
Also Krankenversicherung, Pflegeversicherung, Rentenversicherung und Arbeitslosenversicherung.
Dazu können Umlagen kommen – beispielsweise U1 und U2 –, die Insolvenzgeldumlage sowie Beiträge zur gesetzlichen Unfallversicherung beziehungsweise Berufsgenossenschaft.
Und dann sind wir noch lange nicht bei allem, was ein Mitarbeiter betriebswirtschaftlich tatsächlich kostet.
Aber bleiben wir erst einmal bei der Lohnabrechnung. Sonst eskaliert das hier gleich. 😸
Machen wir ein Beispiel.
Nehmen wir einen Mitarbeiter mit:
3.000 Euro Bruttogehalt im Monat.
Dazu kommen die Arbeitgeberanteile zur Sozialversicherung und weitere lohnbezogene Abgaben.
Als grobe Hausnummer kann man deshalb bei einem normalen sozialversicherungspflichtigen Beschäftigungsverhältnis schnell bei rund 20 Prozent und mehr zusätzlich zum Bruttogehalt landen.
Aus den vermeintlichen 3.000 Euro werden damit eben nicht 3.000 Euro Arbeitgeberkosten.
Sondern schnell 3.600 Euro Arbeitgeberkosten und mehr im Monat.
Und bevor jetzt jemand den Taschenrechner zückt und diese Zahl in Stein meißelt:
Bitte nicht. 😏
Das ist eine Beispielrechnung.
Die tatsächlichen Kosten hängen vom konkreten Beschäftigungsverhältnis und unter anderem von Krankenkasse, Umlagesätzen, Beitragssätzen und weiteren individuellen Faktoren ab.
Genau deshalb rechne ich lieber einen echten Fall als eine schöne Pauschale.
Und dann arbeitet der Mensch auch noch nicht 365 Tage.
Unverschämtheit. 😂
Mitarbeiter haben Urlaub.
Sie können krank werden.
Es gibt Feiertage.
Vielleicht zahlen Sie Weihnachtsgeld, Urlaubsgeld, Prämien oder Zuschläge.
Vielleicht gibt es eine betriebliche Altersvorsorge.
Vielleicht ein Jobrad, einen Firmenwagen oder andere Benefits.
Und möglicherweise braucht der neue Mitarbeiter einen Arbeitsplatz, Laptop, Software, Arbeitskleidung oder Fortbildungen.
Das alles steht nicht oben auf der monatlichen Lohnabrechnung.
Es kostet den Arbeitgeber trotzdem Geld.
Deshalb gibt es einen Unterschied zwischen:
„Was zahle ich meinem Mitarbeiter?“
und
„Was kostet mich mein Mitarbeiter?“
Das sind zwei völlig verschiedene Fragen.
„Aber 20 Prozent drauf – dann weiß ich es doch.“
Für eine erste Überschlagsrechnung?
Kann man damit arbeiten.
Für eine echte Entscheidung?
Ich würde genauer hinschauen.
Denn ein Minijob funktioniert anders als eine sozialversicherungspflichtige Beschäftigung.
Ein Azubi anders als ein Geschäftsführer.
Bei einem privat krankenversicherten Mitarbeiter sieht die Rechnung anders aus.
Bei bestimmten Beschäftigungen gelten Besonderheiten.
Und dann gibt es noch Beitragsbemessungsgrenzen, Zuschüsse, Umlagen und all die kleinen Dinge, wegen denen Lohnbuchhalterinnen gelegentlich sehr konzentriert auf ihren Bildschirm schauen. 😏
Besonders spannend wird es beim ersten Mitarbeiter.
Genau da wird nämlich häufig nicht nur der Lohn unterschätzt.
Plötzlich braucht das Unternehmen eine Betriebsnummer.
Die zuständige Berufsgenossenschaft spielt mit.
Der Mitarbeiter muss angemeldet werden.
Unterlagen müssen vollständig sein.
Vielleicht besteht Sofortmeldepflicht.
Arbeitszeit, Urlaub, Entgeltfortzahlung und Meldepflichten stehen plötzlich nicht mehr irgendwo in einem Ratgeber.
Sie stehen vor der eigenen Tür.
Mit Arbeitsvertrag.
Herzlichen Glückwunsch. Sie sind jetzt Arbeitgeber. 🤘😂
Deshalb rechne ich lieber vorher.
Wenn ein Unternehmer einen Mitarbeiter einstellen möchte, finde ich die Frage
„Kann ich mir 3.000 Euro brutto leisten?“
eigentlich gar nicht so interessant.
Viel wichtiger ist:
„Was kostet mich dieser Mitarbeiter tatsächlich – und was kommt organisatorisch noch auf mich zu?“
Wenn wir das vorher sauber anschauen, gibt es später deutlich weniger Überraschungen.
Und genau das ist für mich gute Lohnbuchhaltung.
Nicht erst eine Zahl abrechnen, nachdem eine Entscheidung gefallen ist.
Sondern bei Bedarf auch einmal vorher den Taschenrechner rausholen.
Denn Mitarbeiter dürfen Geld kosten.
Sie sollen sogar Geld kosten.
Im besten Fall erwirtschaften sie schließlich deutlich mehr, als sie kosten. 😏
Man sollte nur wissen, wie viel man tatsächlich einplanen muss.
Damit aus:
„Super, ich stelle jemanden ein!“
nicht drei Monate später wird:
„Warum hat mir das eigentlich keiner gesagt?“
Ich sage es Ihnen lieber vorher. 😎
Brutto ist nicht Arbeitgeberkosten.
Und gute Planung beginnt nicht mit der ersten Lohnabrechnung.
Sie beginnt vor der Unterschrift unter dem Arbeitsvertrag.
Lohn rockt. 🤘
Weitere Informationen zu Beiträgen und Meldungen finden Sie bei der Deutschen Rentenversicherung.–>
Sabine Schulz · Lohnbuchhalterin
0160 99182077 · sabine@schulz-schulz.de
0160 99182077
sabine@schulz-schulz.de
© 2026 Sabine Schulz